ABOUT LABUAN
マレーシア連邦領ラブアン。シンガポール・香港と並ぶアジアの国際金融センターでありながら、日本ではまだ正しく知られていません。
法人、信託、財団、資産管理、そしてマレーシア移住まで。このページでは、ラブアンという拠点の全体像を8つの章にわけて解説します。
01 — WHAT IS LABUAN
ラブアンとは
マレーシア・ボルネオ島北西部の沖合に浮かぶ、連邦直轄領の島です。正式名称は Federal Territory of Labuan。クアラルンプールから飛行機で約2時間半の距離にあります。
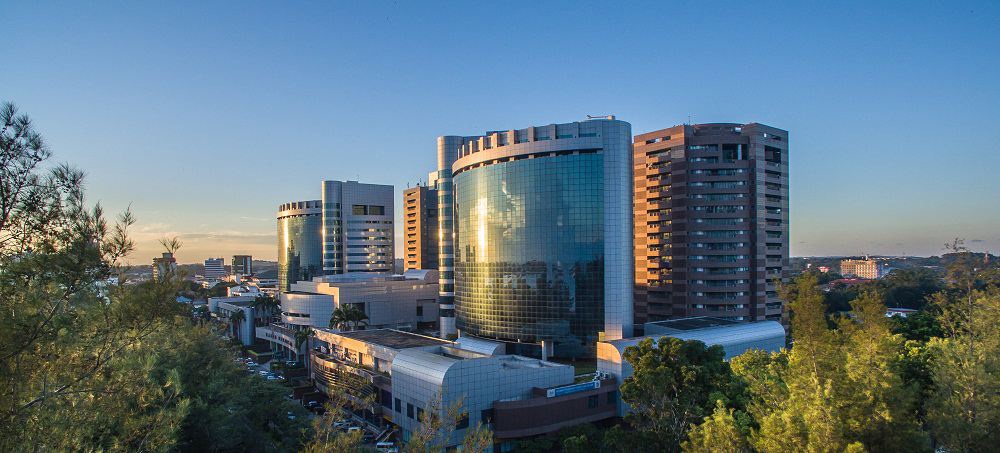
島自体はコンパクトですが、国際金融センターとしての機能が整備されており、銀行、信託会社、保険会社、再保険会社、ファンド関連事業者、会計・監査法人など、多くの金融・専門サービス事業者が集まっています。
マレーシア本土とは異なる独自の国際金融制度を持ち、この枠組み全体が Labuan IBFC(Labuan International Business and Financial Centre) と呼ばれています。
1990
国際金融センターとして
制度が整備された年
100%
外資単独での
法人保有が可能
2.5h
クアラルンプールから
飛行機でのアクセス
Labuan IBFC という枠組み
Labuan IBFC では、国際ビジネス、金融、保険、信託、財団、資産管理、ウェルスマネジメントなど幅広い分野のストラクチャーが利用されています。単に「税率の低い法人をつくる場所」ではなく、国際的な金融・資産管理・事業承継を行うための総合的な金融センターと捉えると理解しやすい制度です。
Labuan IBFC で利用される主なストラクチャー(17種)
- Labuan Company(ラブアン法人)
- Labuan Trust(ラブアン信託)
- Labuan Foundation(ラブアン財団)
- Private Trust Company(PTC)
- Holding Company(持株会社)
- Investment Holding Company(投資持株会社)
- Labuan Bank
- Investment Bank
- Insurance / Reinsurance
- Captive Insurance
- Fund Management
- Securities License
- Money Broking
- Trust Company
- Managed Trust Company
- Family Office 関連ストラクチャー
監督するのは Labuan FSA
ラブアンの金融・ライセンス事業を監督しているのが Labuan Financial Services Authority(Labuan FSA) です。銀行、保険、信託、証券、ファンドその他の金融事業者の認可・監督を単独で行っています。
したがってラブアンは無規制のオフショア地域ではありません。AML(マネーロンダリング対策)、KYC、実質的支配者の確認、経済的実体要件について一定の基準が設けられた、当局監督下の国際金融センターです。
02 — WHY LABUAN
なぜ選ばれるのか
制度の細部に入る前に、ラブアンを選ぶと何が得られるのかを6つに整理します。
優遇税制
一定の Trading Activity では監査済み純利益に対する低率課税、投資保有活動では0%となるケースがあります。運用ではなく法律で定められた制度です。
資産承継の器が揃う
信託・財団・PTC を同じ拠点で組成できます。法人と承継の器を別々の国に置く必要がありません。
当局の監督下にある
Labuan FSA による認可・監督制度が整備されており、金融機関の審査で説明しやすい拠点です。
持株・統括拠点として使える
Holding Company / Investment Holding Company として、海外子会社の統括や知的財産の管理に利用できます。
プライベートバンクとの組み合わせ
法人・信託・財団を介した資産保有構造を、海外銀行やプライベートバンクと組み合わせて設計できます。
海外移住との相性
法人を通じて就労ビザと家族の帯同ビザを取得でき、生活拠点そのものを移せます。
03 — TAX
税制
ラブアン法人の課税は、その事業が Trading Activity か Non-Trading Activity かで扱いが分かれます。
Trading Activity
Labuan Business Activity に該当する取引活動。所定の経済的実体要件(ESR)を満たすことで、原則として監査済み純利益に対して3%の法人税率が適用されます。
一定のコンサルティング業務、管理サービス、国際サービス事業などが該当し得ます。
Non-Trading Activity
自己のために株式、証券、預金その他の投資資産を保有する活動。一定の条件を満たす投資持株活動については0%課税となるケースがあります。
このため、事業会社としてだけでなく資産保有会社・持株会社としても利用されます。
注意
すべての事業が3%になるわけではありません
「ラブアン法人を設立すれば、すべての利益に3%が適用される」わけではありません。事業内容によっては Labuan Business Activity に該当せず、マレーシアの通常の Income Tax Act に基づく課税となります。
設立前に、事業内容・売上の発生源・契約内容・実際の業務内容を整理しておくことが不可欠です。
Economic Substance Requirements(ESR)
優遇税制を利用するには、経済的実体要件(ESR)を満たす必要があります。事業区分によって内容は異なりますが、一般的には次の4点です。
- ラブアンに一定数のフルタイム従業員を配置する
- ラブアン島内で一定額以上の年間支出を行う
- 実際の事業活動を行う
- 必要に応じてラブアン内で意思決定・管理を行う
必要な従業員数や年間支出額は事業内容によって変わります。税率だけでなく、その後のSubstance維持コストまで含めて検討する必要があります。
04 — THREE VEHICLES
法人・信託・財団という3つの器
目的によって選ぶ器が変わります。それぞれ詳細ページをご用意しています。
信託と財団は何が違うのか
| Labuan Trust(信託) | Labuan Foundation(財団) | |
|---|---|---|
| 法人格 | 持たない | 独立した法人格を持つ |
| 資産の保有者 | 受託者(Trustee)が法的に保有 | 財団自身が保有 |
| 資産の移し方 | 委託者が受託者へ移転 | 設立者が財団へ拠出 |
| 株主 | — | 存在しない |
| 根拠法 | Labuan Trusts Act 1996 | Labuan Foundations Act 2010 |
どちらが適しているかは、家族構成、資産の種類、居住国、相続・事業承継の目的によって異なります。Labuan Special Trust や Private Trust Company(PTC)を用いた、より柔軟な設計も可能です。
05 — WEALTH MANAGEMENT
資産管理での使い方
ラブアンは、富裕層の国際的な資産管理を行う拠点としても使われています。法人・信託・財団・持株会社・海外銀行を組み合わせることで、資産の「保有」「管理」「運用」「承継」を一続きで設計できます。
プライベートバンクとの組み合わせ
海外資産を持つ経営者・富裕層の場合、ラブアン法人や信託・財団とプライベートバンクを組み合わせる構造が使われます。個人資産・事業資産・ファミリー資産を整理しながら管理できる点が利点です。
実際の投資運用や金融商品の提案は、銀行やEAMなど適切な金融ライセンスを持つ専門機関が担当します。
ご家族(Family)
↓
ラブアン信託 / 財団
↓
投資持株会社(Investment Holding Co.)
↓
プライベートバンク / 金融資産
ファミリーオフィスの土台としても
ファミリーオフィスとは、一族の資産・事業・相続・投資・税務を総合的に管理する仕組みです。信託、財団、PTC、持株会社を組み合わせることで、その資産保有ストラクチャーを構築できます。
ラブアンには国際銀行、投資銀行、保険会社、再保険会社、信託会社が集まっており、日本の大手金融グループも拠点を設けています。
銀行口座開設で見られる項目
ラブアン法人は、事業内容と銀行側の審査によってマレーシア国内外の銀行に法人口座を開設できます。審査で重視されるのは次の項目です。
- 事業内容
- 取引先
- 資金源
- UBO(実質的支配者)
- 取引予定国
- 年間売上
- 契約書・Invoice
法人設立と同時に、口座開設までを見据えて事業内容を整理しておくことが重要です。
06 — DESIGN AS A WHOLE
移住とセットで設計する
ラブアンの魅力は、法人税率が低いことではありません。法人・信託・財団・銀行・資産管理・相続・事業承継を組み合わせ、国際的な法人と資産管理の仕組みを一度に設計できることです。
ラブアン法人を使う方の多くは、生活拠点をクアラルンプールに置きながら海外ビジネスを行っています。マレーシアはシンガポールや香港に比べて生活費・住居費・人件費を抑えやすく、教育環境も整っています。
設計時に決めるべき6つのこと
- どの国に居住するのか
- どの法人で事業を行うのか
- 利益をどの法人に残すのか
- 資産をどの器で保有するのか
- どの銀行を利用するのか
- 将来どう承継するのか
現在の資産だけでなく、10年後・20年後の資産承継まで見据えて設計することで、ラブアンの制度は本来の力を発揮します。
こんな方に向いています
事業を伸ばしたい
海外で事業を展開している方、複数国に法人・資産を持つ方、法人税負担を適法に最適化したい方。
資産を守りたい
海外資産を一元管理したい方、相続・事業承継を早めに設計したい方、信託や財団の活用を検討している方。
家族で移りたい
海外移住を検討している経営者、日本だけに資産や法人を集中させたくない方、ファミリーオフィスの構築を考えている方。
07 — BEFORE YOU START
先に知っておくこと
ラブアンには多くの利点がありますが、設立すれば自動的に税制メリットが得られるわけではありません。着手前に必ず押さえておいていただきたい点です。
- 事業内容によって適用される税制が異なる
- ESR(経済的実体要件)を満たす必要がある
- 金融サービスを行う場合は別途ライセンスが必要になることがある
- 銀行口座開設には審査がある
- 居住国側の税務も考慮する必要がある
- 日本人の場合、日本の所得税・相続税・贈与税等の確認が必要
- 信託や財団を設立しても、自動的に日本の税金がなくなるわけではない
日本側の制度と必ずセットで考える
日本人がラブアンを活用する場合、マレーシア側の制度だけを見ても判断できません。居住者判定、タックスヘイブン対策税制、CRSによる情報交換——日本側の国際税務まで含めて検討する必要があります。